Dans un secteur où la précision des données et la rapidité d’exécution sont clés, le financement du matériel de topographie devient un axe stratégique pour les bureaux d’étude. L’équipement, allant des stations totales aux drones en passant par les GPS de haute précision, représente un investissement conséquent qui peut vite peser sur la trésorerie. En 2026, le choix entre achat, location, leasing ou crédit professionnel s’adapte aux besoins spécifiques de chaque structure, qu’il s’agisse d’une jeune entreprise cherchant à limiter ses dépenses immédiates ou d’un cabinet établi souhaitant conjuguer propriété et flexibilité. Au-delà du simple coût initial, le financement influe directement sur la gestion opérationnelle et la compétitivité sur le terrain, tout en permettant d’intégrer les dernières technologies indispensables à la qualité des relevés.
L’article en bref
Le financement du matériel de topographie influence la performance et la pérennité des bureaux d’étude. Comprendre les options disponibles permet de mieux piloter vos investissements techniques et financiers.
- Financement ajusté à l’usage : Choisir selon la fréquence d’utilisation et la trésorerie disponible
- Solutions variées : Location, leasing, prêts ou autofinancement selon profil
- Optimisation coûts et flexibilité : Étaler les paiements tout en accédant à la technologie
- Aides et subventions : Profiter des dispositifs pour alléger l’investissement matériel
Bien maîtriser ces solutions assure un équipement performant sans compromettre la gestion financière du bureau d’étude.
Financement efficace du matériel topographie : comprendre les enjeux en 2026
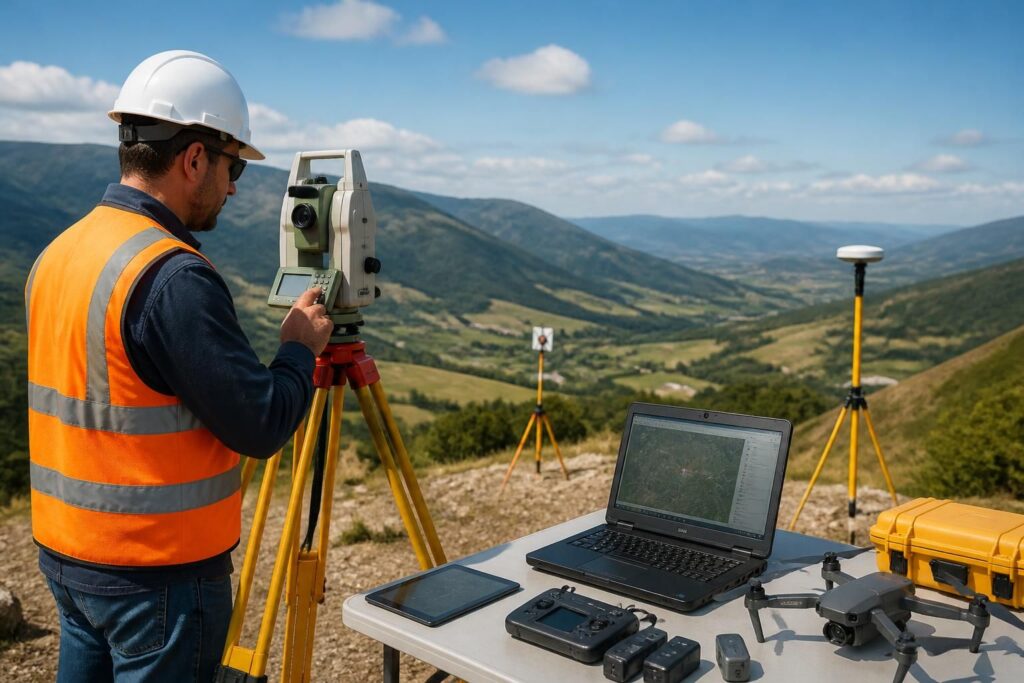
Pour un bureau d’étude, le matériel de topographie représente plus qu’un simple achat. Ces équipements techniques, essentiels à la fiabilité et à la qualité des relevés, conditionnent souvent la rapidité d’exécution sur le terrain et la capacité à répondre aux appels d’offres. Les coûts unitaires peuvent rapidement s’accumuler, surtout quand le parc inclut des stations totales, des GPS de haute précision, des drones ou encore les logiciels indispensables au traitement des données. Face à ces enjeux, la manière de financer cet équipement n’est jamais anodine.
Le financement impacte directement la trésorerie, la propriété des outils et la souplesse pour renouveler le parc dans un secteur où la technologie évolue rapidement. Aujourd’hui, différentes formules coexistent, permettant d’adapter le mode de financement en fonction de la taille de la structure, de ses objectifs d’investissement et de sa capacité à supporter des mensualités. Faire le bon choix est un levier qui contribue à la compétitivité technique et à la santé financière sur la durée.
Quatre grandes voies pour financer le matériel de topographie
Le point de départ consiste à évaluer précisément le besoin : un achat durable pour un usage intensif ou une solution plus flexible pour une montée en charge ponctuelle ? Cela oriente vers quatre principales solutions :
- L’autofinancement : utiliser ses fonds propres, particulièrement adapté aux petits équipements et accessoires.
- Le prêt professionnel : achat rapide avec propriété immédiate, souvent choisi par les structures stables.
- Le leasing ou crédit-bail : étaler les paiements tout en permettant le renouvellement régulier du matériel.
- La location financière : une solution plus souple sans propriété, parfois avec entretien inclus.
Ces options peuvent être complétées par des pistes plus récentes comme le crowdfunding ou certaines subventions, à intégrer dans la réflexion globale.
Autofinancement et prêt professionnel : avantages et limites pour votre activité
L’autofinancement reste la méthode la plus simple et la plus directe. Elle évite les frais d’intérêt et n’engage pas sur plusieurs années. Des achats ponctuels, comme une tablette de terrain ou des accessoires, peuvent ainsi être réglés sans pression immédiate. Toutefois, mobiliser trop rapidement sa trésorerie peut mettre en danger la gestion quotidienne, surtout si les règlements clients sont décalés.
Le prêt professionnel, largement répandu, permet de devenir propriétaire du matériel dès l’achat. En plus d’améliorer la lisibilité comptable, il offre parfois des avantages fiscaux grâce à la déduction des intérêts. Cependant, dans un contexte de taux en hausse, le coût total peut devenir conséquent. Les banques demandent aussi un dossier bien préparé, ce qui peut décourager les structures les moins rompues à cet exercice.
Leasing et crédit-bail : souplesse et renouvellement adapté au terrain
Ces modes de financement séduisent particulièrement les bureaux d’étude qui souhaitent limiter l’engagement initial. Le leasing offre un lissage des paiements et facilite le remplacement régulier du matériel, une vraie nécessité dans un domaine où la précision et les innovations sont constantes. Un contrat de crédit-bail ajoute la possibilité d’acheter à la fin, offrant un compromis entre location et acquisition définitive.
Leurs coûts sont souvent plus élevés que le prêt bancaire classique, mais la flexibilité et les services associés comme la maintenance peuvent compenser cet écart. Ce type de formule permet également d’adopter plus facilement des équipements récents sans bloquer une grosse trésorerie.
| Solution | Atouts principaux | Points de vigilance |
|---|---|---|
| Autofinancement | Aucun intérêt, simplicité | Réduit la trésorerie disponible |
| Prêt professionnel | Propriété immédiate, déduction fiscale | Mensualités fixes, taux variables |
| Location financière | Lissage des coûts, entretien possible | Absence de propriété finale |
| Crédit-bail | Option d’achat, renouvellement flexible | Coût total souvent plus élevé |
Subventions et financement participatif : leviers complémentaires
Les subventions publiques et régionales contribuent à alléger l’effort d’investissement. Par exemple, les dispositifs proposés par Bpifrance ou des programmes comme France Num apportent un soutien appréciable pour les équipements innovants ou numériques. Certaines aides peuvent couvrir jusqu’à 50 % du coût et doivent être intégrées en amont du montage financier.
Le crowdfunding, bien que marginal dans ce secteur, reste envisageable pour des projets mobilisant une forte dimension technologique ou environnementale. Cette démarche peut en plus créer une visibilité précieuse, mais elle comporte une incertitude quant à la réussite de la collecte. Elle convient pleinement aux bureaux d’étude capables de construire un récit convaincant autour de leur projet.
Comparer, anticiper, ajuster : comment choisir la solution la plus adaptée
Pour ne pas compromettre la stabilité financière et répondre aux exigences de rapidité et de précision, le choix d’une solution de financement doit s’appuyer sur plusieurs critères :
- Évaluer la fréquence d’utilisation : équipement quotidien ou occasionnel.
- Analyser la capacité de trésorerie : accompagner les flux financiers réels.
- Prendre en compte les coûts annexes : maintenance, logiciels, assurances.
- Prévoir le renouvellement : rythme d’obsolescence technologique.
- Comparer les offres : taux, services inclus, options d’achat.
Cette lecture globale permet d’éviter les plans d’investissement trop rigides ou inadaptés aux réalités du terrain. Le financement doit rester au service de la performance et non l’inverse.
Exemples concrets selon profil d’entreprise et besoins terrain
Un bureau d’étude naissant privilégiera souvent la location ou le crédit-bail pour limiter la pression sur la trésorerie, tout en maintenant une qualité acceptable d’équipement. À l’inverse, un cabinet bien implanté peut viser l’achat par prêt pour constituer rapidement un parc matériel solide, associé à une stratégie d’entretien rigoureuse.
Une petite structure préférera utiliser ses fonds propres pour les accessoires légers, tout en réservant les financements externes pour les équipements plus onéreux, assurant ainsi une gestion équilibrée et une flexibilité retrouvée en cas de besoin.
| Usage | Solution souvent choisie | Motivation |
|---|---|---|
| Petites dépenses ponctuelles | Autofinancement | Rapidité et absence de coût financier |
| Achat d’un gros équipement | Prêt professionnel | Propriété immédiate, investissement important |
| Renouvellement fréquent du parc | Leasing | Flexibilité et budget étalé |
| Besoin d’option d’achat finale | Crédit-bail | Possibilité de racheter le matériel |
| Projet innovant avec visibilité | Crowdfunding | Mobilisation communautaire |
Matériel topographique et coûts : anticiper pour mieux investir
Les équipements incontournables incluent :
- Stations totales : entre 5 000 € et 15 000 €, selon les capacités.
- GPS/GNSS : adaptés aux relevés précis en extérieur.
- Drones de relevé : coûts allant de 2 000 € à 20 000 € selon la technologie embarquée et l’autonomie.
- Logiciels de traitement : souvent sous-estimés mais indispensables pour l’analyse des données.
Les investissements doivent intégrer non seulement le matériel mais aussi les coûts annexes comme les licences logicielles et la maintenance, éléments qui grossissent parfois la facture finale. Une analyse complète des besoins techniques en amont évite un suréquipement coûteux ou trop étalé.
Quel budget prévoir pour une station totale performante ?
En 2026, les stations totales coûtent généralement entre 5 000 € et 15 000 €, selon la précision et les fonctionnalités offertes.
Quels avantages offre le leasing par rapport à l’achat direct ?
Le leasing permet d’étaler les paiements, de limiter l’impact sur la trésorerie et souvent d’inclure la maintenance, tout en gardant la possibilité de renouveler le matériel fréquemment.
Existe-t-il des aides financières pour l’achat de matériel de topographie ?
Oui, plusieurs dispositifs nationaux et régionaux offrent des subventions pouvant atteindre 50 % du coût d’acquisition sous réserve d’éligibilité.
Faut-il privilégier l’achat direct ou le prêt bancaire ?
L’achat direct convient aux entreprises avec une trésorerie solide, tandis que le prêt bancaire permet d’étaler le coût et de préserver la trésorerie sur le long terme.
Quels sont les pièges à éviter dans le financement du matériel ?
Ne pas oublier les coûts annexes comme l’entretien et l’assurance, et bien adapter le financement aux usages réels afin d’éviter un engagement financier trop contraignant.