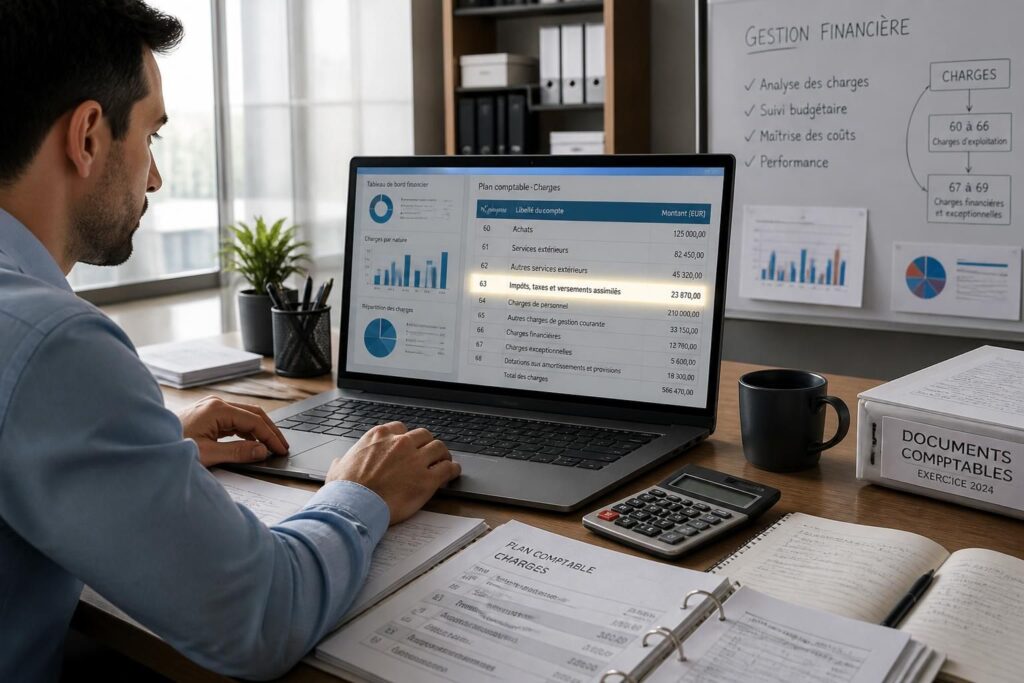
Dans la gestion financière d’une entreprise, le compte 63 occupe une place centrale au sein des charges d’exploitation. Il regroupe les impôts, taxes et versements assimilés que l’entreprise doit prendre en charge, à l’exception notable de l’impôt sur les bénéfices. Comprendre son fonctionnement permet non seulement de mieux maîtriser les dépenses fiscales, mais aussi d’assurer une comptabilité rigoureuse, indispensable pour une analyse financière précise et une gestion optimale des comptes comptables.
Le compte 63 initie une classification détaillée des prélèvements obligatoires, qui vont de la contribution économique territoriale aux taxes sur les salaires, en passant par les droits d’enregistrement. En clarifiant les rôles de ses sous-comptes, les entreprises, petites ou grandes, peuvent enregistrer leurs charges externes avec pertinence, sans mélanger ces dernières avec d’autres types d’impôts ou frais. Cette organisation facilite également la préparation des bilans et la prise de décisions stratégiques autour des budgets annuels.
L’article en bref
Mieux appréhender le compte 63, c’est s’assurer d’un suivi précis des impôts et taxes en comptabilité, éléments clés des charges d’exploitation.
- Structure du compte 63 : Regroupement des impôts et taxes hors impôts sur les bénéfices
- Fonctionnement comptable : Comptabilisation des charges par les sous-comptes dédiés
- Impacts sur la gestion financière : Suivi rigoureux des dépenses fiscales et analyse des charges
- Cas pratiques illustrés : Enregistrement de la CFE, taxe sur les salaires, rappels fiscaux
Une maîtrise claire du compte 63 permet d’éviter les erreurs courantes et d’éclairer les décisions liées aux charges externes de l’entreprise.
Le compte 63 en entreprise : nature et vocation en comptabilité
Le compte 63 est un compte de charge, inscrit dans la classe 6, qui enregistre les impôts, taxes et versements assimilés supportés par l’entreprise dans le cadre de son activité. À ne pas confondre avec l’impôt sur les bénéfices, qui relève du compte 695, le compte 63 porte sur les prélèvements obligatoires tels que la contribution foncière des entreprises (CFE), la taxe foncière, ou encore la taxe sur les salaires.
Cette distinction est essentielle : le compte 63 reflète des frais d’exploitation courants et obligatoires, qui impactent directement la gestion financière de l’entreprise et s’intègrent à la comptabilisation des charges externes. Le solde normal de ce compte est débiteur, indiquant que ce sont des charges qui grèvent le résultat d’exploitation.
Décryptage des sous-comptes du compte 63 : une répartition précise
Le compte 63 se compose de plusieurs sous-comptes, numérotés de 631 à 638, chacun dédié à un type particulier de taxe ou impôt, selon que ceux-ci portent sur les rémunérations ou d’autres bases imposables, et selon l’organisme qui perçoit ces versements.
| Numéro du compte | Intitulé officiel | Exemples d’impôts ou taxes concernés |
|---|---|---|
| 631 | Impôts et taxes sur rémunérations – Administration des impôts | Taxe sur les salaires |
| 633 | Impôts et taxes sur rémunérations – Autres organismes | Contribution à la formation professionnelle, versement transport |
| 635 | Autres impôts et taxes – Administration des impôts | CFE, taxe foncière, droits d’enregistrement, taxes sur véhicules |
| 637 | Autres impôts et taxes – Autres organismes | Contribution sociale de solidarité, taxes internationales |
| 638 | Rappels d’impôts autres que sur les bénéfices | Rappels de CFE, majorations fiscales |
Cette répartition soigneuse facilite une lecture précise de la comptabilité, tout en assurant une conformité avec les normes du règlement ANC 2014-03 en vigueur en 2026. De plus, elle permet d’éviter les confusions fréquentes, notamment avec les comptes liés à l’impôt sur les bénéfices ou à la TVA.
Fonctionnement comptable : débits, crédits et écritures types
Les entreprises enregistrent dans le compte 63 le montant des impôts et taxes à payer à réception des avis ou lors des déclarations. Ce compte est débité pour constituer la charge et crédité lors du paiement effectif ou de la contre-passation à l’exercice suivant.
Par exemple, la contribution économique territoriale (CFE) sera passée en débit du 63511 à réception de l’avis, avec un crédit du compte bancaire (512) au moment du règlement. La taxe sur les salaires, enregistrée au 6311, est souvent déclarée en même temps que les cotisations sociales et payée via les comptes de tiers correspondants (431 ou 437 selon organisme).
Cette méthode garantit un suivi rigoureux des charges fiscales dans la comptabilité, permettant d’intégrer ces frais dans l’analyse financière globale de la société. Elle s’inscrit ainsi dans la gestion quotidienne des dépenses et dans la préparation des bilans annuels.
Liste des écritures courantes avec le compte 63
- Enregistrement de la CFE au moment de l’avis de paiement
- Déclaration et paiement de la taxe sur les salaires
- Comptabilisation de la contribution à la formation professionnelle avec la paie
- Enregistrement des rappels d’impôts et majorations après contrôle fiscal
Implications pour la gestion financière de l’entreprise : points de vigilance
Le compte 63 impacte directement les résultats d’exploitation. Ces impôts et taxes représentent des charges incontournables, qu’il convient de prévoir au budget pour éviter toute surprise. Une bonne maîtrise de ce compte est un levier important pour optimiser la gestion des charges externes et ainsi préserver la santé financière de l’entreprise.
Un cas courant est celui des TPE sans salariés : dans ce contexte, le compte 63 est souvent limité à la CFE et éventuellement à la taxe foncière si l’entreprise détient ses locaux. La rigueur dans le suivi facilite les prévisions et sécurise la préparation des clôtures comptables annuelles.
Pour approfondir la gestion des ressources et des charges dans l’entreprise, consulter des ressources spécialisées apporte un éclairage précieux, notamment pour ceux qui souhaitent s’engager dans une démarche plus large d’analyse financière et d’optimisation des coûts.
Les entreprises peuvent notamment découvrir les critères sociaux impactant la gestion financière sur cette page, ou explorer comment les évolutions du marché influencent les choix de gestion et d’investissement sur cette analyse financière.
Liste de vigilance dans la gestion du compte 63
- Ne pas confondre le compte 63 avec le 695 réservé à l’impôt sur les bénéfices
- Veiller à bien ventiler les charges selon les sous-comptes spécifiques
- Suivre rigoureusement les délais de paiement pour éviter les majorations
- Tenir compte des rappels d’impôts éventuels en respectant leur imputation correcte
Questions fréquentes sur le compte 63 et sa gestion comptable
Que contient précisément le compte 63 ?
Le compte 63 regroupe l’ensemble des impôts, taxes et versements assimilés supportés par l’entreprise, sauf l’impôt sur les bénéfices. On y trouve notamment la taxe sur les salaires, la contribution à la formation professionnelle ou la CFE.
Comment s’enregistre la CFE dans les comptes comptables ?
La CFE est enregistrée dans le sous-compte 63511. Elle est débitée à réception de l’avis et créditée au moment du paiement, généralement via le compte bancaire 512.
Le compte 63 est-il toujours débiteur ou peut-il être créditeur ?
Le compte 63 est normalement débiteur puisqu’il enregistre des charges. Un solde créditeur peut signaler une erreur d’écriture ou un dégrèvement enregistré de manière inappropriée.
Quels impôts ne doivent jamais être inscrits au compte 63 ?
L’impôt sur les bénéfices doit être inscrit au compte 695, et non au compte 63, qui concerne uniquement les taxes et impôts d’exploitation hors bénéfices.
Où enregistrer un rappel d’impôt suite à un contrôle fiscal ?
Depuis 2025, les rappels d’impôts autres que sur les bénéfices sont comptabilisés au compte 638, avec les majorations éventuelles au compte 6582.