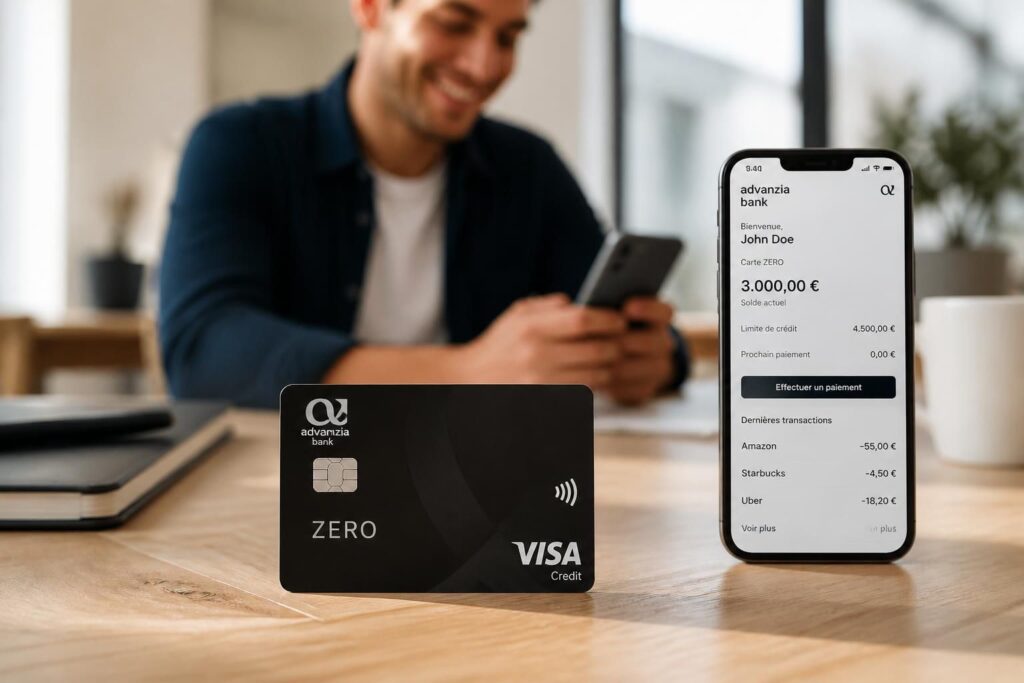
La carte ZERO proposée par Advanzia Bank a longtemps figuré parmi les solutions bancaires les plus appréciées pour sa gratuité totale et son fonctionnement innovant basé sur un crédit renouvelable. Primée pour son absence de frais de gestion et ses paiements sans frais à l’étranger, cette carte Gold Mastercard offrait une flexibilité rare, notamment à travers un crédit gratuit de 6 semaines. Cependant, l’arrêt de l’activité commerciale d’Advanzia Bank en France en 2026 a bouleversé cet équilibre, incitant les titulaires à s’adapter à de nouvelles conditions, notamment face à des taux d’intérêt élevés dès le dépassement du délai de remboursement. Ce contexte invite à une analyse fine des avantages, du fonctionnement, ainsi que des limites de cette carte bancaire, pour aider à envisager ses usages actuels et futurs dans une gestion budgétaire rigoureuse.
L’article en bref
La carte ZERO d’Advanzia Bank se distingue par sa gratuité à vie et sa simplicité d’utilisation avec un système de crédit renouvelable. Malgré sa cessation d’activité en France, elle conserve certains atouts pour les utilisateurs prudents.
- Souplesse financière appréciée : crédit renouvelable avec délai de grâce sans intérêts
- À l’étranger sans surcoût : paiement sans frais ni commission de change
- Couvertures Gold Mastercard : assurances voyage et protection des achats incluses
- Vigilance requise : taux d’intérêt élevés en cas de report de solde
Une carte bancaire à la fois opportunité et défi pour maîtriser son budget en 2026.
Avantages majeurs de la carte Zero Advanzia : gratuité, flexibilité et absence de frais
La carte Zero Advanzia bénéficie d’une notoriété fondée avant tout sur sa gratuité complète : aucun frais de délivrance, d’expédition ni de gestion n’est facturé, un avantage rare en comparaison des cartes Gold traditionnelles pouvant dépasser 130 euros par an. Cette liberté financière s’accompagne d’une souplesse d’utilisation grâce à la nature du crédit renouvelable associé, permettant de régler comptant ou à crédit selon la maîtrise du budget personnel.
Outre l’économie directe, la carte s’impose comme un allié de choix pour les voyageurs grâce au paiement sans frais sur les opérations en devises étrangères. Ce mécanisme évite les commissions de change habituellement prélevées par les établissements bancaires français, un atout précieux pour le tourisme et les achats en ligne à l’international.
Les titulaires profitent également des assurances intégrées propres au réseau Gold Mastercard, qui couvrent notamment annulation de voyage, retards, vol ou dommages sur véhicule de location, assistance médicale et rapatriement. Ces garanties facilitent une gestion sereine des risques liés aux déplacements.
Par ailleurs, l’absence d’obligation de changer de banque simplifiait grandement l’adhésion, la carte étant adossée au compte courant existant. Elle pouvait ainsi s’intégrer harmonieusement dans la gestion quotidienne des finances personnelles, notamment pour un public recherchant des solutions sans frais cachés ni conditions de revenu contraignantes.
Fonctionnement du crédit renouvelable intégré : un modèle à connaître pour éviter les pièges
La particularité centrale de la carte Zero réside dans son mode opératoire via un crédit renouvelable. Chaque achat constitue une avance sur une réserve d’argent accordée par la banque, utilisable librement et remboursable selon les capacités de l’utilisateur. Cette flexibilité permet d’adapter le remboursement au budget mensuel tout en offrant un délai de grâce d’environ 6 semaines sans intérêts, si le solde est réglé intégralement.
Cette avance peut ainsi servir aussi bien à lisser les dépenses imprévues qu’à optimiser la trésorerie personnelle, mais nécessite une attention constante pour éviter les frais financiers. En effet, tout report partiel engendre l’application de taux d’intérêt élevés, allant jusqu’à 21,02 % pour les montants inférieurs à 3 000 euros, un paramètre crucial dans la maîtrise des coûts.
Enfin, les retraits d’argent aux distributeurs comportent des frais additionnels et intérêts immédiats, rendant cette opération peu recommandée dans la majorité des cas. Il importe donc de privilégier l’usage pour les paiements, où le crédit gratuit s’applique pleinement.
Conseils pratiques pour optimiser la gestion en ligne et l’utilisation de la carte bancaire sans frais annuels
La gestion de la carte Zero se fait principalement via un espace client accessible en ligne et une application mobile intuitive. Cette interface facilite le suivi des dépenses, l’accès au solde, ainsi que la configuration des options de remboursement. La transparence des informations renforce la maîtrise du budget en affichant clairement les échéances et les montants à rembourser pour éviter tout dépassement générateur d’intérêts.
Il est recommandé d’adopter une discipline de remboursement intégral dans le délai de 6 semaines pour profiter pleinement de l’option de crédit gratuit et limiter ainsi les charges financières. Pour cela, la consultation régulière du relevé mensuel numérique est indispensable, notamment pour anticiper le paiement et éviter les impayés, d’autant plus que le service client connaît parfois des retards dans les réponses.
Les titulaires peuvent ainsi conjuguer souplesse et rigueur, deux qualités essentielles pour une gestion saine, même en l’absence des services classiques d’un compte bancaire tel que chéquier ou virements directs liés à la carte.
Liste des bonnes pratiques pour éviter les pièges liés au crédit renouvelable de la carte Zero
- Rembourser toujours intégralement le solde dans le délai de 6 semaines pour éviter les intérêts
- Éviter les retraits d’espèces qui génèrent des frais et intérêts immédiats
- Suivre régulièrement son solde et les opérations via l’espace client en ligne
- Utiliser la carte pour les paiements à l’étranger sans crainte de commissions de change
- Éviter de dépendre du crédit renouvelable pour des dépenses récurrentes sans budget dédié
Tableau comparatif de la carte Zero Advanzia avec des alternatives françaises sans frais annuels
| Critères | Carte Zero Advanzia | Boursorama Ultimate | Fortuneo Gold Mastercard |
|---|---|---|---|
| Type | Crédit renouvelable | Carte débit immédiat (Visa) | Carte débit différé ou immédiat |
| Cotisation annuelle | 0 € à vie | 0 € | 0 € (sous conditions) |
| Frais à l’étranger | 0 % sur paiements | 0 % | 0 % |
| Commission de change | 0 % | 0 % | 0 % |
| Crédit intégré | Oui, renouvelable | Non | Non |
Ce comparatif met en lumière la singularité de la carte Zero Advanzia en tant que carte bancaire sans frais annuels avec un crédit intégré, une caractéristique rare sur le marché français. Toutefois, la flexibilité offerte requiert une gestion prudente pour éviter les surcoûts liés aux intérêts.
Suivi des avis clients et conditions actuelles en 2026
En 2026, même si la carte Zero n’est plus proposée aux nouvelles souscriptions depuis l’arrêt de l’activité commerciale d’Advanzia Bank en France, les détenteurs actuels continuent de l’utiliser, mais doivent faire face à des défis en matière de gestion et communication avec le service client. Certains témoignages soulignent des difficultés liées aux prélèvements et au traitement des comptes, accompagnés d’avis mitigés sur la réactivité de la banque.
Pour ceux qui envisagent une carte bancaire secondaire ou sont en quête d’une solution sans frais annuels, la carte Zero reste intéressante à condition d’une gestion rigoureuse, notamment pour éviter les taux d’intérêt élevés en cas de report des paiements. Elle reste un exemple notable de carte bancaire innovante, dont les enseignements peuvent être utiles dans la préparation d’un budget plus large.
Liste synthétique des points de vigilance relevés en 2026
- Arrêt des nouvelles souscriptions en France depuis 2026
- TAEG élevés dépassant 20 % en cas de retard de paiement
- Problèmes signalés dans le traitement des prélèvements automatiques
- Service client difficile à joindre et parfois lent dans ses réponses
- Conservation du fonctionnement jusqu’à expiration des cartes en circulation
Pour mieux comprendre les avantages spécifiques et les points à surveiller, il est utile de consulter des analyses détaillées sur les avantages de la carte Zero Advanzia et les méthodes pour réduire ses dépenses quotidiennes.
Quels sont les avantages clés de la carte Zero Advanzia ?
La carte Zero offre une gratuité totale à vie, un crédit renouvelable avec 6 semaines sans intérêts, des paiements sans frais en devises étrangères et des assurances intégrées liées à la Mastercard Gold.
Comment fonctionne le crédit renouvelable associé à la carte ?
Chaque achat est une avance sur une réserve de crédit ; le remboursement intégral dans les 6 semaines est sans frais, mais les intérêts s’appliquent dès le moindre dépassement.
La Carte Zero est-elle toujours disponible en France ?
Depuis 2026, Advanzia Bank a stoppé les nouvelles souscriptions en France. Les clients actuels peuvent continuer d’utiliser leur carte jusqu’à expiration.
Comment éviter les frais d’intérêts avec cette carte ?
Payer intégralement le solde de chaque relevé dans le délai de 6 semaines permet d’éviter tous frais d’intérêts liés au crédit renouvelable.
La carte est-elle adaptée aux retraits d’argent ?
Les retraits génèrent des frais de 3 % minimum plus des intérêts immédiats, il est donc conseillé d’éviter cette opération pour maîtriser ses coûts.