Les modes de paiement évoluent rapidement et le cashless, ou paiement sans espèces, s’impose comme une révolution dans la gestion de l’argent au quotidien. Grâce à des technologies telles que la communication en champ proche (NFC), il est désormais possible de régler ses achats en approchant simplement une carte bancaire, un smartphone ou une montre connectée d’un terminal compatible. Cette transition s’accompagne d’une multiplication des avantages : rapidité, sécurité renforcée, et meilleur suivi des dépenses grâce aux applications mobiles. D’un simple geste, l’utilisateur gagne en fluidité sans déposer d’espèces, traduisant une société qui se dématérialise pour plus d’efficacité.
L’article en bref
Découvrez comment le paiement sans espèces transforme nos habitudes, entre innovation technologique et enjeux sécuritaires.
- Essor du cashless : Plus de 80 % des transactions sont désormais dématérialisées.
- Technologie NFC : Paiement rapide et sécurisé en approchant simplement son appareil.
- Sécurité renforcée : Chiffrement et authentification biométrique limitent les fraudes.
- Inclusion et vigilance : Nécessité d’une transition progressive et accessible pour tous.
Le paiement sans espèces annonce une nouvelle ère économique, rapide, sécurisée et mieux maîtrisée.
Comment fonctionne le paiement sans espèces et le cashless
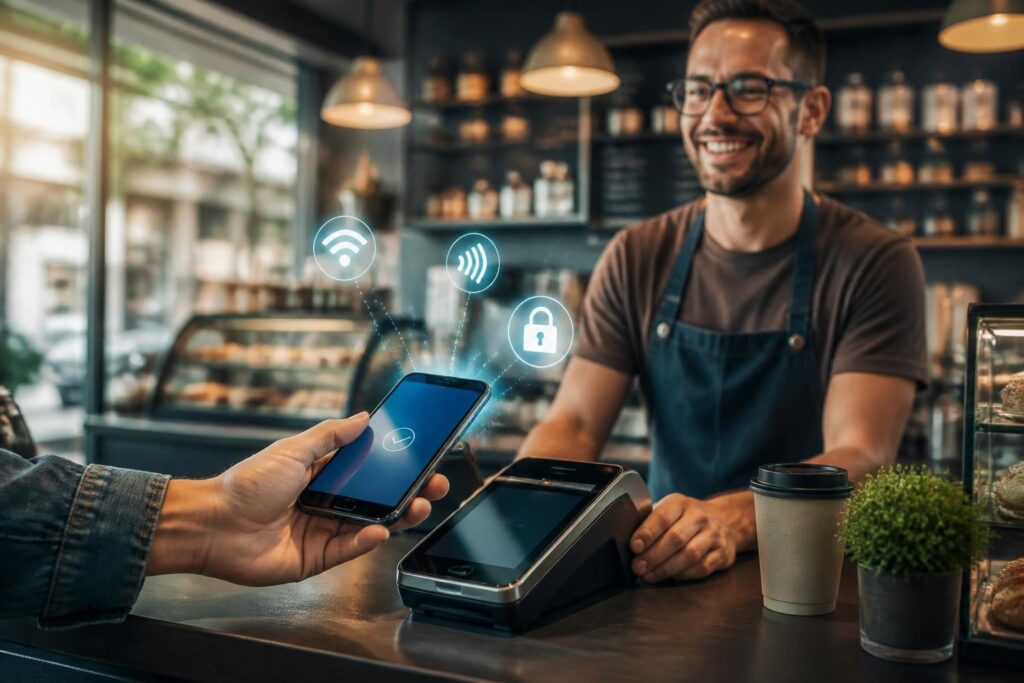
Au cœur de ce système innovant réside la technologie NFC (Near Field Communication), un protocole sans fil à courte portée permettant la transmission sécurisée des données entre un terminal de paiement électronique (TPE) et un support de paiement. Ce dernier peut être une carte bancaire équipée d’une puce, un smartphone muni d’un portefeuille électronique, ou une montre connectée. Ce mécanisme ne nécessite aucun contact direct, juste une proximité de quelques centimètres pour que la transaction digitale soit réalisée en quelques secondes.
Pour les paiements inférieurs à un certain seuil, fixé à 50 euros dans une grande partie de l’Union européenne, la transaction s’effectue sans demander de code PIN, assurant une expérience utilisateur à la fois fluide et rapide. Pour des montants plus importants, une authentification supplémentaire, telle que la saisie du code PIN ou l’authentification biométrique, est requise, garantissant ainsi la sécurité des fonds. Cette combinaison de simplicité et de sécurité répond aux attentes d’une société qui valorise la rapidité tout en protégeant ses ressources.
Les portefeuilles électroniques, une nouvelle dimension pour la monnaie électronique
Au-delà des cartes bancaires, les portefeuilles électroniques comme Apple Pay, Google Pay ou Samsung Pay jouent un rôle central dans la démocratisation du cashless. Ces applications regroupent virtuellement plusieurs cartes, matérialisant un portefeuille numérique que l’on peut utiliser sans transporter physiquement ses cartes. Ce mode de paiement sans contact renforce les garanties, car les données sensibles ne sont pas transmises lors d’une transaction. Elles sont remplacées par un code unique, processus appelé tokenisation, réduisant drastiquement les risques de piratage.
Les portefeuilles électroniques s’intègrent parfaitement avec les banques mobiles, facilitant la gestion des dépenses et des budgets grâce à des outils de suivi intégrés. Par exemple, une banque mobile peut proposer des notifications en temps réel et des analyses précises des dépenses, aidant chacun à mieux maîtriser son budget et à éviter les mauvaises surprises.
Les avantages du cashless face à la réduction des espèces
Le passage au cashless reflète un changement structurel de la société vers une économie moins dépendante de l’argent liquide. Parmi les avantages majeurs :
- Rapidité et simplicité : Les paiements sans contact se concluent en quelques secondes, sans manipulation d’espèces ni besoin de compter la monnaie.
- Sécurité accrue : Le chiffrement avancé et la possibilité d’authentification forte réduisent les risques de fraude et de vol.
- Gestion financière facilitée : L’enregistrement automatique des transactions via applications ou portefeuilles électroniques offre une vision claire des dépenses.
- Traçabilité accrue : Ce contrôle favorise la lutte contre l’évasion fiscale et l’économie souterraine.
- Réduction des coûts pour les commerçants : Moins de gestion d’espèces signifie moins de coûts liés au transport et à la sécurité.
Ce passage progressif à un environnement cashless, largement encouragé par la réglementation européenne, tend à transformer en profondeur les habitudes des consommateurs ainsi que les pratiques commerciales.
Éléments clés pour bien choisir sa solution de paiement sans espèces
| Solution | Principe | Coût moyen par transaction | Sécurité principale |
|---|---|---|---|
| Carte bancaire NFC | Paiement sans contact par carte physique | Gratuit à 1 € par mois | Chiffrement standard, code PIN au-delà de 50 € |
| Portefeuille électronique | Application mobile regroupant plusieurs cartes | 0,5 % à 2 % de commission | Tokenisation et authentification biométrique |
| Cryptomonnaies | Transactions numériques avec monnaie virtuelle | Variable selon la plateforme | Blockchain décentralisée |
Sécurité des paiements : un enjeu au cœur du cashless
La confiance dans les systèmes de paiement sans contact repose en grande partie sur la robustesse des protocoles de sécurité adoptés. La technologie NFC, qui ne communique qu’à quelques centimètres, limite considérablement les risques d’interception frauduleuse. Chaque transaction est protégée par des systèmes de chiffrement avancés qui rendent les données illisibles en cas de tentative d’espionnage.
De plus, l’authentification forte du client (SCA), imposée par la réglementation européenne, oblige l’utilisateur à confirmer son identité via au moins deux facteurs, renforçant la détection des fraudes. Pour les paiements sur smartphone ou montre connectée, les données sensibles ne sont jamais stockées directement sur l’appareil, mais sont remplacées par des tokens uniques utilisés une seule fois.
Il reste important pour chaque utilisateur de vérifier régulièrement ses relevés bancaires, d’utiliser les applications mobiles de banque pour surveiller les transactions en temps réel, et de paramétrer des alertes pour tout mouvement suspect. Cette vigilance combinée à la technologie assure un environnement sécurisé où le paiement sans espèces peut s’épanouir pleinement.
Les défis et limites du passage à une société cashless
Malgré ses nombreux bénéfices, le passage au cashless soulève aussi des questions critiques. Certaines catégories de la population, notamment les personnes âgées ou celles n’ayant pas accès aux nouvelles technologies, risquent d’être exclues si la transition n’est pas accompagnée. La fracture numérique peut devenir un frein important à une adoption universelle.
Par ailleurs, la dépendance exclusive aux systèmes numériques expose au risque de pannes techniques, qui peuvent bloquer les moyens de paiement. Il est alors recommandé de conserver au moins un moyen de paiement physique comme solution de secours.
Enfin, la traçabilité des transactions suscite des débats autour de la protection de la vie privée, car chaque paiement laisse une empreinte numérique susceptible d’être exploitable. Un équilibre entre innovation, sécurité et respect des libertés individuelles est indispensable pour que la société gagne en confiance.
Conseils pour un passage réussi au paiement sans espèces
- Vérifier la compatibilité NFC : s’assurer que la carte ou l’appareil (smartphone, montre) est compatible avec le paiement sans contact.
- Configurer un portefeuille électronique sécurisé : ajouter ses cartes bancaires à des applications reconnues comme Apple Pay ou Google Pay.
- Garder une carte bancaire physique en secours : indispensable en cas de panne ou de perte d’accès au mobile.
- Surveiller régulièrement ses transactions via les applications de la banque pour détecter les anomalies.
- Se renseigner sur les frais liés : certains portefeuilles électroniques peuvent prendre une commission, alors que les cartes classiques sont souvent gratuites.
Pour approfondir la gestion sécurisée de ses moyens de paiement, l’article Carte zéro : quels avantages réels pour vos paiements ? offre un éclairage utile et complémentaire.
Les paiements sans contact sont-ils sécurisés ?
Oui, grâce à des technologies avancées comme le chiffrement des données et la tokenisation, la sécurité des paiements sans contact est élevée. L’authentification biométrique sur smartphone ajoute une couche supplémentaire. En cas de perte, le blocage via l’application bancaire est immédiat.
Existe-t-il une limite pour payer sans code PIN ?
Dans la plupart des pays européens, la limite est fixée à 50 euros. Au-delà, un code PIN ou une authentification biométrique est requise pour valider la transaction.
Comment débuter avec un paiement mobile ?
Il suffit d’un smartphone compatible NFC et d’une application comme Apple Pay ou Google Pay. Après ajouter sa carte bancaire virtuelle et valider l’inscription auprès de sa banque, les paiements sont possibles partout où le sans contact est accepté.
Le paiement cashless va-t-il remplacer complètement l’argent liquide ?
Il est probable que l’argent liquide coexiste encore plusieurs années, notamment pour certaines populations ou situations spécifiques. Cependant, la tendance générale montre une nette diminution de son usage au profit du numérique.