L’article en bref
Avant de lancer un projet entrepreneurial, comprendre et maîtriser son prévisionnel financier est un levier essentiel pour anticiper les besoins et sécuriser la trajectoire financière.
- Clé de la viabilité : Un prévisionnel éclaire la rentabilité et la trésorerie future
- Tableaux financiers incontournables : Bilan, plan de financement et compte de résultat indispensables
- Méthode accessible : Élaboration possible avec ou sans accompagnement professionnel
- Écueils à éviter : Rigidité excessive et optimisme trop prononcé nuisent au réalisme
Un prévisionnel bien construit constitue un véritable outil de pilotage durable et un argument fort auprès des partenaires financiers.
Les premières étapes vers une création ou reprise d’entreprise nécessitent une évaluation minutieuse des aspects financiers pour anticiper au mieux ses besoins. Le prévisionnel financier, traduction chiffrée du projet, ouvre une fenêtre indispensable sur la santé future de l’entreprise. Il s’agit d’un document stratégique capable de prévoir les flux de trésorerie, d’analyser les coûts, d’estimer le chiffre d’affaires et de détailler les charges fixes comme variables. En 2026, dans un contexte économique exigeant et compétitif, cette prévision constitue un outil fondamental pour le pilotage et la sécurisation d’un projet entrepreneurial.
Pourquoi un prévisionnel financier simple s’impose dès le lancement du projet
Le prévisionnel financier n’est pas seulement une formalité administrative. Il agit comme un système d’alerte qui permet de mesurer la rentabilité attendue et d’anticiper les besoins en trésorerie. Ce document précieux prend la forme d’une synthèse chiffrée issue d’une analyse de marché rigoureuse, associée à une étude des charges et ressources. Il détermine si le projet peut générer un résultat prévisionnel positif, essentiel pour convaincre banques et investisseurs.
Établir un budget prévisionnel clair aide à répondre à plusieurs questions clés : quelles sont les dépenses nécessaires pour atteindre le chiffre d’affaires ciblé ? Le plan de financement couvre-t-il tous les investissements ? Le bilan prévisionnel reflète-t-il un équilibre viable entre dettes et capitaux propres ? Ces interrogations sous-tendent la conduite sereine d’une activité. L’expérience de nombreux porteurs de projets montre qu’un prévisionnel bâclé ou trop optimiste est souvent à l’origine d’échecs prématurés.
Les composants incontournables du prévisionnel financier
Pour construire un prévisionnel efficace, respecter une certaine structure est nécessaire. Quatre tableaux principaux doivent être développés :
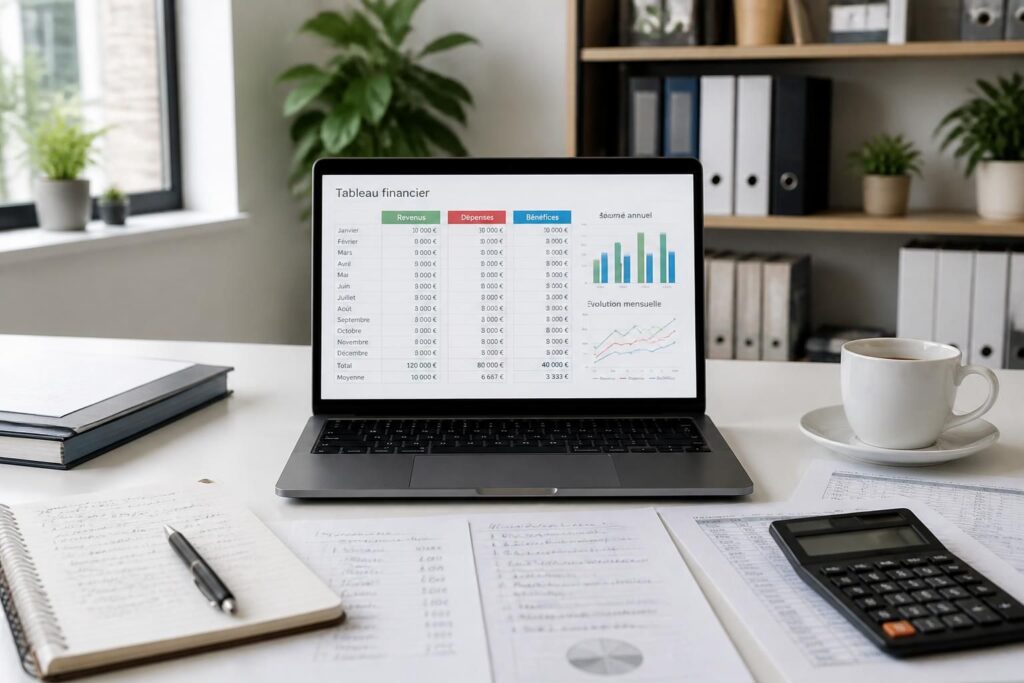
- Le compte de résultat prévisionnel : Cet outil met en relief les charges fixes et variables face aux revenus, révélant la rentabilité annuelle de l’entreprise.
- Le plan de financement : Il liste les ressources, notamment les apports personnels ou prêts, et les emplois comme les investissements durables.
- Le tableau de trésorerie : Ce suivi mensuel des entrées et sorties d’argent permet d’anticiper les éventuels découverts.
- Le bilan prévisionnel : Il regroupe à une date donnée l’ensemble des actifs et passifs, garantissant un état des lieux équilibré.
Ces tableaux se complètent pour offrir une vision dynamique et globale, clarifiant la situation financière prévisible de l’activité.
Comment déterminer un chiffre d’affaires et anticiper les charges :
L’élaboration d’un prévisionnel débute par la définition du chiffre d’affaires prévisionnel. Cette estimation repose sur une analyse concrète de la demande, des concurrents et des conditions du marché. Par exemple, une boutique de proximité pourra s’appuyer sur les données d’affluence locale liées à la zone géographique et ajuster son objectif mensuel en conséquence.
Ensuite vient l’analyse des charges fixes, constantes dans le temps (loyers, salaires, assurances), et des charges variables, qui fluctuent avec l’activité (matières premières, commissions). La distinction entre ces catégories est fondamentale pour maîtriser l’équilibre financier. Une bonne analyse des coûts permettra de prévoir un résultat prévisionnel réaliste et d’établir avec précision le plan de trésorerie.
| Éléments financiers | Description | Exemple concret |
|---|---|---|
| Chiffre d’affaires | Prévision des ventes envisagées | 50 000 € la première année, montée progressive sur 3 ans |
| Charges fixes | Dépenses régulières indépendantes du volume d’activité | Loyers : 12 000 €/an ; salaires : 18 000 €/an |
| Charges variables | Dépenses proportionnelles au volume d’activité | Fournitures : 5 € par unité vendue |
| Résultat prévisionnel | Bénéfice ou perte attendue avant impôts | 3 500 € au bout de la deuxième année |
Les étapes pratiques pour construire son prévisionnel financier
La mise en place d’un budget prévisionnel solide suit plusieurs phases distinctes :
- Collecter les données : Lister les dépenses prévues (investissements, charges récurrentes) et les recettes anticipées.
- Classer les informations : Répartir selon nature (capitaux permanents, charges d’exploitation).
- Construire les tableaux : Bilan, compte de résultat, plan de financement et trésorerie.
- Analyser et ajuster : Rechercher l’équilibre financier, identifier les risques et ajuster les hypothèses.
Pour faciliter ce travail, le recours à un modèle prédéfini ou à une application professionnelle aide non seulement à fiabiliser le calcul, mais aussi à structurer la présentation. Parmi les ressources utiles, le site rédiger un business plan propose des guides pratiques qui intègrent la construction du prévisionnel financier.
Pour qui et comment réaliser son prévisionnel financier ?
Créer un prévisionnel financier ne demande pas nécessairement une expertise avancée, mais requiert une bonne compréhension des notions comptables de base. Le porteur de projet peut tout à fait s’y atteler en autonomie s’il dispose de ces compétences. Sinon, il est conseillé de s’appuyer sur l’expertise d’un consultant financier ou d’un expert-comptable, surtout si le document doit convaincre des financeurs externes.
L’accompagnement professionnel offre généralement un regard objectif, des conseils personnalisés et une validation technique. Il permet d’éviter les erreurs courantes telles que l’oubli de certaines charges ou le surcroît d’optimisme, souvent présents dans 90 % des prévisionnels. Pour gagner du temps et garantir la cohérence entre les documents, cette aide s’avère précieuse.
Les intérêts du prévisionnel au-delà de la création
Au-delà du projet initial, le prévisionnel financier devient un véritable tableau de bord pour piloter la structure, identifier rapidement les écarts entre prévision et réalisation, et anticiper les ajustements nécessaires. Ce suivi analytique aide à maintenir un flux de trésorerie équilibré et à planifier efficacement les investissements futurs.
Liste récapitulative des avantages du prévisionnel financier :
- Prévoit l’évolution des flux de trésorerie pour sécuriser les décaissements
- Établit des objectifs mesurables via le résultat prévisionnel
- Anticipe les charges fixes et variables pour optimiser la gestion
- Aide à convaincre partenaires financiers avec des données solides
- Facilite les ajustements stratégiques en fonction des indicateurs
Que contient précisément un prévisionnel financier ?
Il comprend notamment le compte de résultat prévisionnel, le bilan prévisionnel, le plan de financement et le tableau de trésorerie qui détaillent les flux financiers, les ressources et emplois ainsi que les indicateurs clés.
Peut-on établir soi-même son budget prévisionnel ?
Oui, un entrepreneur doté de bases en comptabilité peut élaborer son prévisionnel à l’aide de modèles adaptés, mais un professionnel apporte une garantie de fiabilité et une expertise sectorielle précieuse.
Quel est l’intérêt du plan de trésorerie dans le prévisionnel ?
Ce tableau mensuel permet d’anticiper les décaissements et encaissements, évitant ainsi les risques de décalage qui pourraient mettre en péril la liquidité de l’entreprise.
Quelle durée couvre généralement un prévisionnel financier ?
Si la période standard est de trois ans, elle peut s’étendre à cinq ans dans certains secteurs où les investissements et retours sont pluriannuels.
Comment utiliser le prévisionnel pour convaincre une banque ?
Le document doit être clair, cohérent et accompagné d’une synthèse des hypothèses, montrant la faisabilité financière et la capacité de remboursement du projet.